Perspectivas do USDA sobre o mercado lácteo da Oceania – Relatório 45 de 10/11/2021
Leite/Oceania – A produção de leite na Austrália está menor do que as expectativas para o ano em decorrência da primavera úmida. Fortes chuvas em parte do país continuaram no início da temporada de colheita. Alguns fazendeiros relataram que o corte das forrageiras está se tornando difícil por causa das chuvas.
Em alguns lugares, a quantidade e qualidade das forragens estão sendo impactadas. Os agricultores têm a esperança de que venha um período seco para a colheita, e que a umidade do solo possa ajudar no crescimento das pastagens na segunda metade da estação de produção de leite.
Fontes da indústria indicam que a demanda doméstica e internacional por produtos lácteos é consistente. As marcas de consumo do varejo estão com vendas fortes e os contatos da indústria relatam que o setor de serviços de alimentação se recupera à medida que algumas das restrições do Covid diminuem.
A oferta apertada de matéria prima junto com a demanda robusta por lácteos está fazendo com que muitas indústrias aumentem o preço do leite ao produtor, e já estão entre AU$ 7,05 e AU$ 7,10/kgMS, [R$ 2,12 a R$ 2,14/litro].
De acordo com o Dairy Australia, em setembro de 2021 a produção de leite chegou a 842,4 milhões de litros, uma queda de 2,9% em relação a setembro de 2020. Na temporada de 2021, até setembro, foram captados 2.140 milhões de litros, uma queda de 3,3% em comparação com o acumulado entre julho e setembro de 2020.
A produção de leite na Nova Zelândia no período de pico da produção de leite permanece abaixo das expectativas. Algumas indústrias atribuem o baixo desempenho à primavera fria e úmida, e que ainda pode durar mais um mês ou dois. A esperança é de que a umidade do solo possa trazer boas pastagens no verão. Além disso, como as parições atrasaram este ano, a expectativa é de que a curva do leite continue elevada até mais tarde na temporada. De qualquer forma, os analistas reduzem as expectativas, e o mais provável é que a temporada 2021-22 tenha menor volume de leite do que a temporada anterior. O impacto desse desempenho ainda é incerto, mesmo porque dependerá do clima do verão na Nova Zelândia.
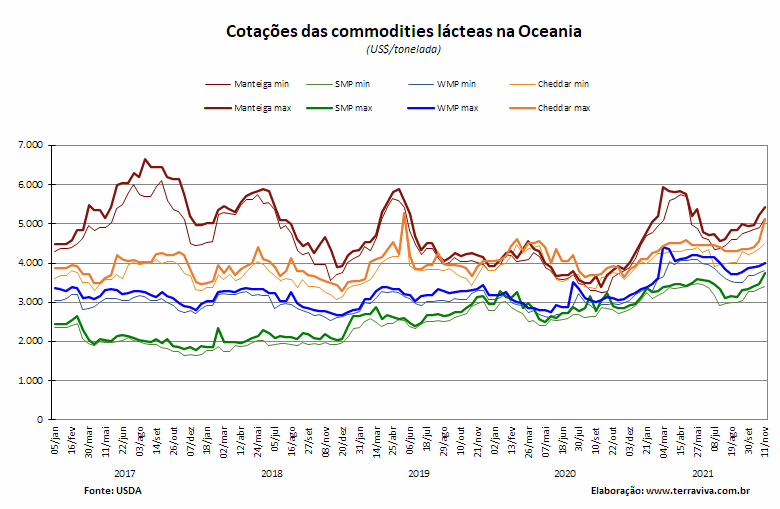
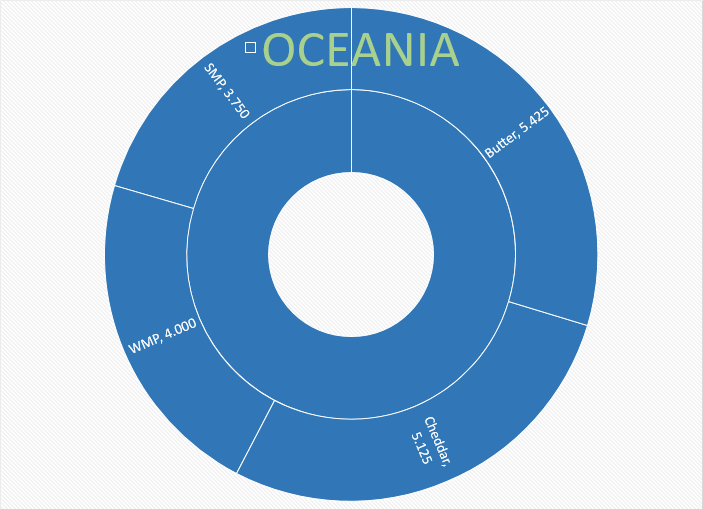
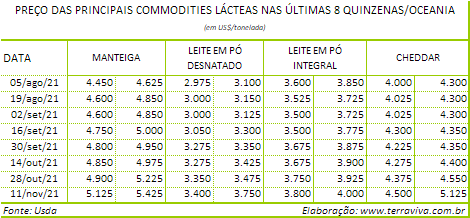
No entanto, o quadro geral é determinado pelo momento, e atualmente a oferta de leite e de produtos lácteos é apertada. Como resultado, os compradores pressionam os preços para cima no esforço de obter mercadores. No último leilão GlobalDairyTrade (GDT), somente o preço do leitelho em pó (Butter Milk Powder) teve queda de cotação. Todas as outras commodities lácteas aumentaram significativamente. A firme tendência do mercado está levando as indústrias a reverem para cima, mais uma vez, as previsões do preço do leite ao produtor. Atualmente o preço varia entre NZ$ 8,40 e NZ$ 8,59/kgMS, [R$ 2,43 e R$ 2,49/litro]. Alguns poucos analistas já sugerem que o preço pode estar chegando ao limite máximo do valor que as indústrias podem pagar ao produtor.
A disponibilidade de trabalhadores agrícolas ainda é uma grande preocupação para os fazendeiros da Nova Zelândia. Mais entidades pedem ao governo maior flexibilização dos programas de quarentena e isolamento social. E, junto com o aumento do número de trabalhadores estrangeiros presentes no país, eles requerem a aprovação de que a quarentena dos trabalhadores agrícolas possam ser feita em alojamentos separados dentro das próprias fazendas, se os trabalhadores tiverem sido vacinados e cumprirem os protocolos de segurança Covid-19.
Os embarques de produtos lácteos pela Nova Zelândia de janeiro a setembro de 2021 totalizaram 196.000 toneladas, um aumento de 13,8% na comparação com janeiro-setembro de 2020, de acordo com o site CLAL. Os principais destinos dos embarques de janeiro a setembro de 2021, quantidades e variação percentual em relação a janeiro-setembro de 2020 são: China, 147.424 toneladas (+33,77%); Filipinas, 11.930 toneladas (-26,07%), e Taiwan, 9.614 toneladas (+20,38%).