EUA – Panorama do mercado e política do setor lácteo
Leite/EUA – Estão em discussão as mudanças marcantes que ocorreram no mercado de laticínios dos Estados Unidos da América (EUA) e nas políticas no final do século XX e início do século XXI.
As análises mostram que a política atual concede menor proteção aos pequenos produtores de leite no caso de baixo retorno. Essa descoberta questiona a equidade: “a política de laticínios deve ser justa para todos os tamanhos de rebanhos?” Se for decidido que esta questão é importante para ser analisada, uma política específica de pagamento por vaca, e limitação do número do rebanho é uma opção.
Breve história da Política de Laticínios dos EUA
A Lei de Regulamentação da Agricultura de 1933 definiu o leite e derivados como commodities (National Agricultural Law Center, 2021). Acordos comerciais foram instituídos em várias ocasiões para aumentar o preço ao produtor através do controle do volume e da venda do leite. Apoios aos preços foram estabelecidos para o leite durante a 2ª Guerra Mundial e mantidos depois da guerra.
Os preços foram subsidiados pelo governo com a compra de manteiga, queijo, e leite seco desengordurado (NDM). O pagamento para a produção de leite começou em 1999, com ‘O Programa de Assistência de Pagamentos para Perdas de Mercado’ instituído para o leite e outras commodities agrícolas, em resposta ao declínio acentuado dos preços das commodities associado com a crise financeira global. Também com o mesmo propósito, esses pagamentos foram autorizados em 2000 e 2001. A Lei Agrícola de 2002 manteve os pagamentos quando o preço mensal do leite Classe I em Boston fosse menor do que US$ 15,94/cwt.
A Lei Agrícola de 2014 substitui tanto o programa de compensação dos pagamentos, como o programa de apoio aos preços, pelo ‘Programa de Proteção à Margem do Leite’ (DMPP). O pagamento é efetuado quando a diferença entre a média dos preços de todos os leites recebidos pelos produtores e os custos da alimentação for menor do que um valor específico. Alimentos como milho, farelo de soja e alfafa. A lei de 2018 renomeou o programa na Lei Agrícola que passou a se chamar ‘Dairy Margin Coverage’ (DMC). A fórmula básica foi mantida, mas muitos parâmetros de pagamento, bem como os cálculos utilizados na fórmula foram modificados.
Preço do Leite e Retorno Variável
O preço do leite variou muito mais (+162%) durante os 23 anos de vigência dos pagamentos do que durante os 23 anos anteriores. (Figura 1)
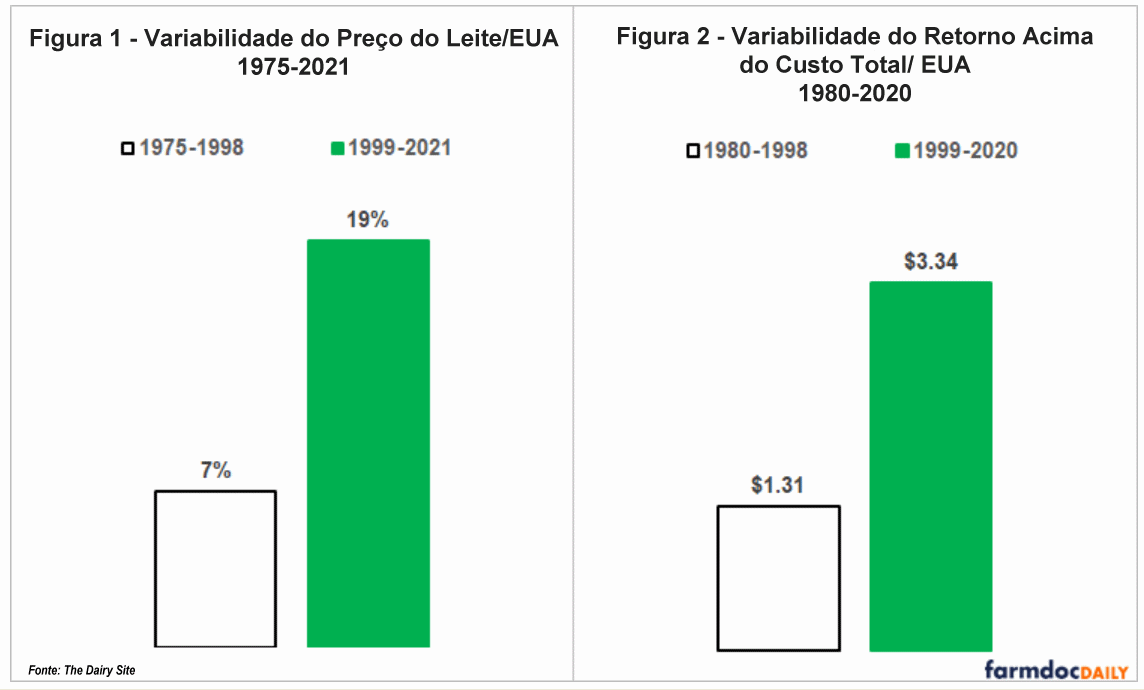
Esse amplo aumento observado refletiu nas decisões da política federal de primeiro reduzir e depois eliminar o apoio aos preços que mantinham os preços do leite mais altos do que os níveis de compensação do mercado.
Um aumento similar e volatilidade (+155%) ocorreu no retorno líquido acima do custo total como relatado pelo Departamento de Agricultura dos EUA (USDA). (Figura 2).
Dados do custo do leite e retorno foram relatados pela primeira vez em 1980. O aumento na variabilidade do preço do leite e do retorno líquido foi uma das razões pelas quais a política de laticínios dos EUA mudou do apoio aos preços para um programa de margem preço do leite/custos da alimentação.
Produção de leite
A produção de leite nos EUA cresceu em média 18% mais rápido por ano desde 1998, o período da política de pagamento.
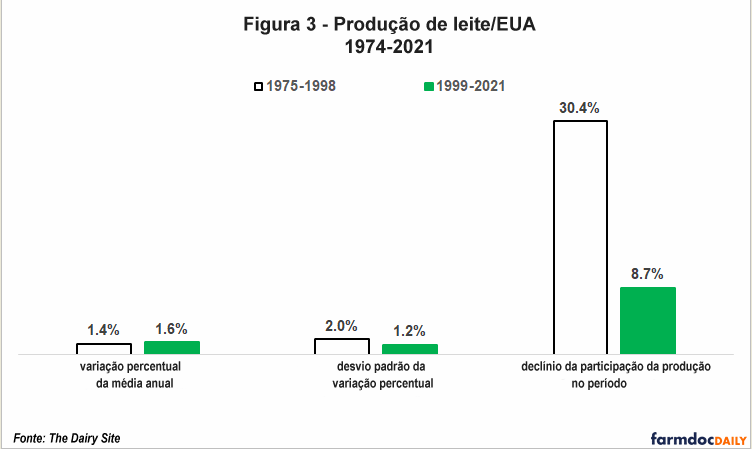
Uma das razões é que a eliminação do apoio de preços aumentou a competitividade das exportações de lácteos pelos EUA.
Quando medido em sólidos não gordurosos, o comércio de lácteos exportados pelos EUA aumentou a participação de 5% do total na virada do século, para os atuais 22%. O aumento foi menos intenso mas ainda assim notável, quando medido em produtos de gordura do leite: de 1% para 5%. O crescimento é diferente porque a demanda mundial por produtos não gordurosos do leite, como leite em pó desnatado e lactose, é mais forte, enquanto que a demanda interna do país por produtos lácteos, como queijo e manteiga é muito alta.
A variabilidade da produção de leite dos EUA também diminui. Os anos em que houve queda na comparação com o ano anterior foram 2001 (-1,2%) e 2009 (-0,4%). Portanto, o último declínio é de 12 anos atrás.
Tamanho do Rebanho
As fazendas que produzem leite nos EUA declinaram de 333.620 no Censo Agrícola de 1978, para 54.599 no Censo Agropecuário de 2017, redução de 84%. Como ocorre no setor agrário norte-americano, os agricultores sobreviventes ficaram maiores. A participação das maiores fazendas leiteiras, que representam 1,3% de todas, aumentou de 10,8% para 31,7% entre 1978 e 2017. Essas fazendas que tinham em média 200 vacas em 1978, passaram a ter mais de 2000 em 2017. O aumento na participação das vacas leiteiras nas grandes fazendas, correspondia ao declínio aproximado delas em fazendas menores (50%).
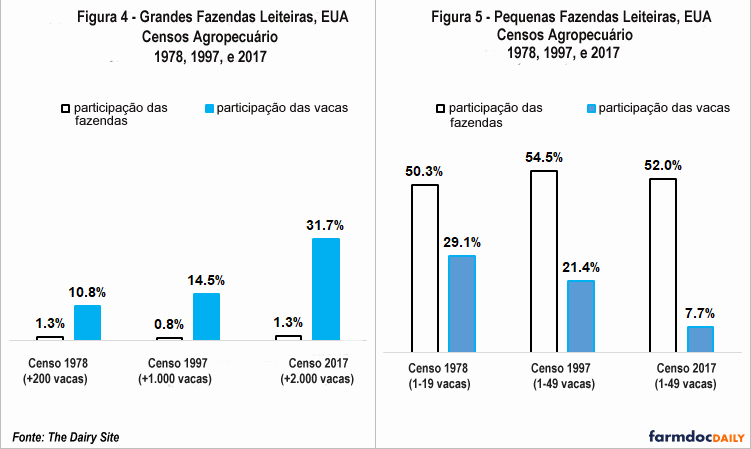
Não é possível fazer a mesma comparação porque cada censo relata dados apenas para determinados tamanhos de rebanho.
Usando dados do Censo Agropecuário de 1997 como ponto médio de observação, revela-se que a transferência de vacas dos 50% menores para o 1% maior foi contínuo desde 1978. Uma razão provável para a mudança consistente é a economia na produção de leite. O custo total por cwt diminui acentuadamente, à medida que o tamanho do rebanho aumenta. (Figura 6)
Os maiores rebanhos produzem leite pela metade do custo total dos rebanhos leiteiros menores (US$ 40,06/cwt x US$ 18,02/cwt).
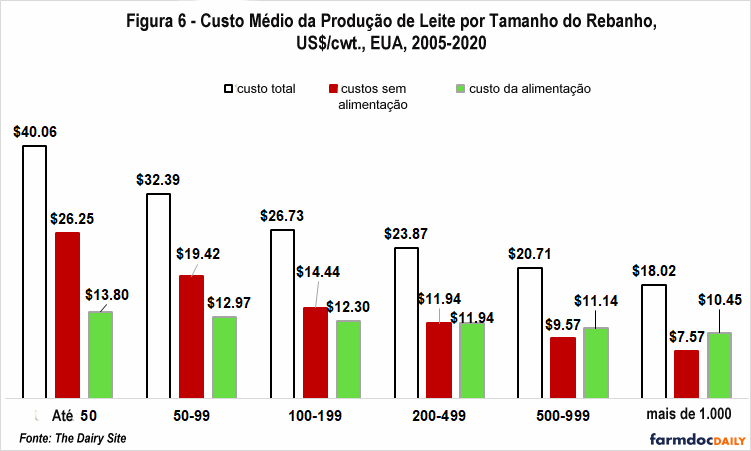
O principal fator é a redução dos custos fixos, aqueles que não envolvem a alimentação. Por exemplo, o custo sem ração de uma fazenda pequena é de US$ 26,25/cwt, contra US$ 7,57/cwt das grandes, enquanto que a diferença em ração é de 24% (US$ 10,45/cwt x US$ 13,80/cwt).
Política para Qualquer Tamanho de Rebanho
Atualmente a política de laticínios dos EUA faz pagamentos quando a margem de custo do preço do leite está abaixo de um valor especificado. A efetividade através de todos os tamanhos de rebanho depende então da correlação de entre a margem leite/ração em todos os tamanhos de rebanho.
Isso efetivamente é explorado pela computação da correlação por: (retorno líquido acima do custo do alimento registrado pelo USDA para todos os tamanhos de rebanhos) com (retorno líquido acima do custo da alimentação para um determinado tamanho de rebanho).
Todas as correlações são muito elevadas. A menor é 0,96 para fazendas de 1 a 49 vacas.
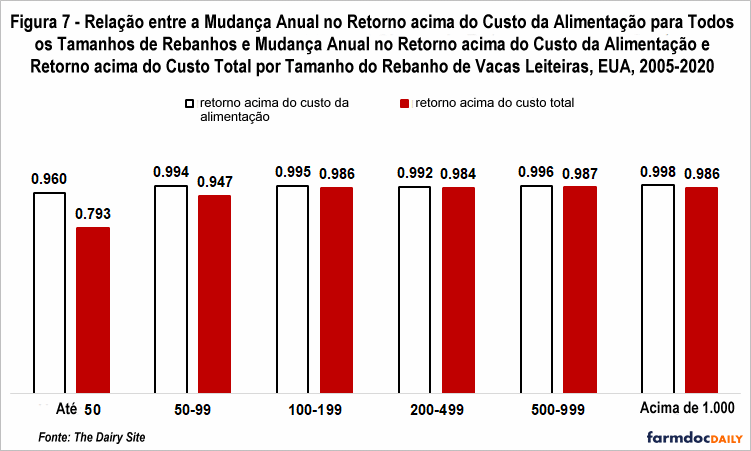
No entanto, alimentação não é o único custo. O custo não alimentar varia significativamente de acordo com o tamanho do rebanho, conforme mostra a figura 6.
A eficácia do programa com base na margem leite/alimentação, portanto, depende de como estão estreitamente relacionadas (margem leite/alimentação) com (alterações no retorno líquido acima do custo total).
Rebanhos leiteiros com menos de 50 vacas têm uma relação significativamente menor de 0,79. Os rebanhos de 50 a 100 vacas podem chegar a 0,95, enquanto todos os rebanhos maiores excedem 0,98.
Resumo
Desde que os EUA começaram a transição para o programa de pagamento do leite do programa de apoio ao preço do leite no final da década de 1990, a variabilidade do preço do leite e o retorno líquido aumentaram significativamente.
A análise deste artigo sugere que o programa com base na política de pagamento da margem preço do leite/custo da alimentação, como o atual Programa DMC, fornece maior proteção contra o declínio na lucratividade do leite para as grandes fazendas leiteiras. A proteção, é no entanto, muito menor para fazendas com menos de 50 vacas e ainda com alguma dificuldade para proteger fazendas com 50 a 99 vacas.
Essa constatação questiona a equidade da política: “Ela deve ser justa para todos os tamanhos de rebanho”?
Se as discussões chegarem à conclusão de que esta questão de justiça tem que ser abordada, uma política específica de pagamento por vaca, e limitação do número do rebanho por unidade de produção de leite é uma opção política potencial.
Essa opção política seria, em essência, um adendo ao DMC para mitigar a questão da equidade criada pelo DMC, sem ter que mudar o Programa.
Ele poderia ser implementado com base no pagamento por vaca no declínio do retorno líquido não coberto pela mudança na margem leite/alimentação do DMC para as fazendas leiteiras com um número de vacas abaixo de um determinado limite.
No entanto, esses limites geralmente são difíceis de serem estabelecidos efetivamente, porque as fazendas se estruturam de forma a se qualificarem para pagamentos. Um pagamento por vaca até um determinado número de vacas poderia, assim, ser feito para todas as propriedades leiteiras. As pequenas, no entanto, receberiam o maior benefício, uma vez que uma parcela maior de suas vacas será remunerada.
Acesse aqui a matéria na íntegra