GDT – Evento 309 de 07 de junho de 2022
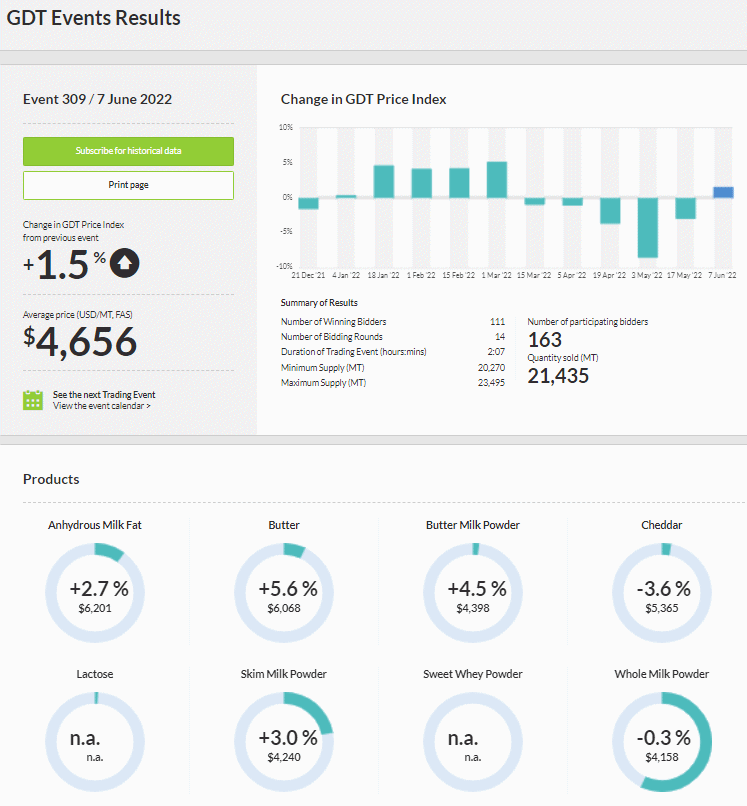
GDT – O resultado do GlobalDairyTrade (GDT) - Evento 309, de 7 de junho de 2022 confirmou as expectativas de alguns analistas.
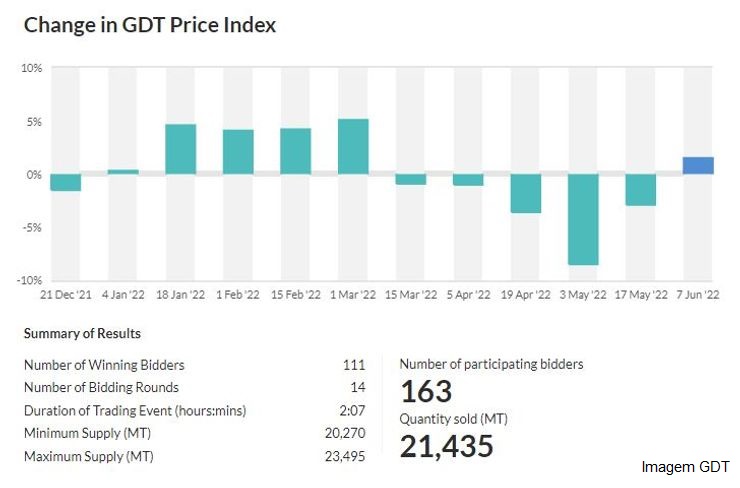
Os fundamentos que sustentam as elevadas cotações das commodities lácteas continuam presentes. O mais evidente deles é a baixa produção mundial de leite. Dentre as principais regiões produtoras, denominadas de BIG 7 pelo Rabobank: Estados Unidos da América (EUA), União Europeia (UE), Nova Zelândia, Austrália, Brasil, e Uruguai estão com a produção de leite de 2022 abaixo da registrada no ano passado. Somente a Argentina mostrou crescimento, assim mesmo em índices menores do que os registrados no ano passado. No acumulado de janeiro a abril de 2022 o aumento foi de 1,7%.
Já nos principais países exportadores: Argentina, Austrália, Nova Zelândia, EUA, Ucrânia, Bielorrússia, Chile, Uruguai e a UE-27, no acumulado de janeiro a abril de 2022, a produção caiu 1,1% em relação ao mesmo período de 2021. A demanda permanece vigorosa nesse cenário de produção restrita, e mesmo as turbulências geradas pelo conflito na Ucrânia, e as medidas de confinamento estabelecidas na China para conter surtos de Covid-19 impactaram parcialmente o mercado internacional de lácteos.
A escalada dos custos anula qualquer esforço feito para melhorar o preço do leite ao produtor. Em todo mundo, o agricultor vem fazendo malabarismos para equilibrar o fluxo de caixa. As contas não fecham. Então essa é uma variável que ainda não tem data para acabar.
Além dos problemas econômicos, o agricultor enfrenta com mais frequência, condições climáticas extremas. É urgente fazer adaptações que mitiguem os inconvenientes causados pelas mudanças climáticas: calor e seca, chuvas e inundações ou ambos simultaneamente, como ocorreu, recentemente, na Austrália, onde a metade do país estava enfrentando chuvas torrenciais e a outra metade incêndios florestais e seca. Ou como na Argentina, onde a seca reduz drasticamente, pelo terceiro ano consecutivo, a capacidade dos navios de carga de transportar pelas hidrovias seus produtos lácteos.
Os desafios não param por aí. Legislações ambientais cada vez mais severas exigem mudanças de paradigmas e de gestão nas propriedades rurais. É preciso cuidar da saúde do solo, da água e das pessoas. Os limitados recursos naturais precisam de melhor gestão para conseguirem produzir alimentos, e sustentar a crescente população mundial.
Outro problema que o setor rural enfrenta silenciosamente, mas que as estatísticas não deixam escapar, é a falta de sucessores no campo. A concentração da produção vem sendo acentuada nos últimos anos, com o desaparecimento sistemático de pequenas propriedades. A população rural envelhece e não existem jovens suficientes que estejam dispostos a investir em atividades que não propiciem retorno. Recentemente a organização que representa os agricultores europeus, a EMB, fez um apelo aos governantes para que encontrem programas de incentivo tornando as atividades rurais mais atraentes e rentáveis. A Europa corre o risco de não ter mais mão de obra para a produção de leite, e a atividade ícone de países como Itália, França, Espanha e Alemanha, com seus produtos terroir, de origem protegida ou de indicações geográficas, pode desaparecer. Um duro golpe não apenas econômico, mas também cultural.
Todos esses desafios deixam a relação demanda/oferta mais sensível.
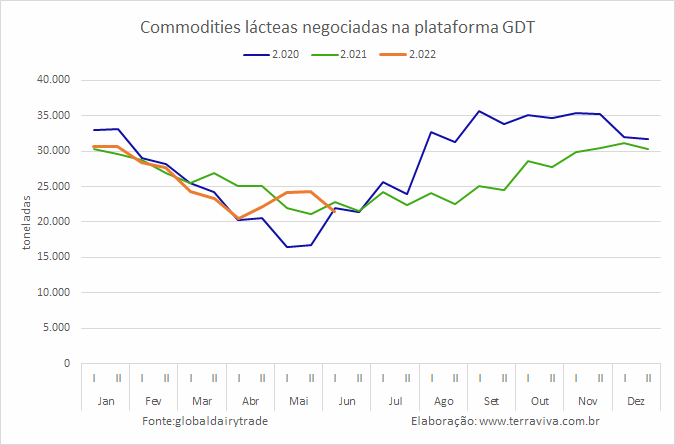
O gráfico mostra que este ano os volumes disponíveis na plataforma GDT vieram em queda de janeiro a abril. Os preços perdem força no início de março com as turbulências surgidas repentinamente no cenário mundial: conflito na Ucrânia e confinamentos na China. Em maio, quando a oferta aumentou, as cotações caíram. Agora, nesse início de junho - transição entre o final de uma temporada e início de outra - o volume disponibilizado foi menor, fazendo com que o Índice GDT recuperasse parte de suas perdas recentes.
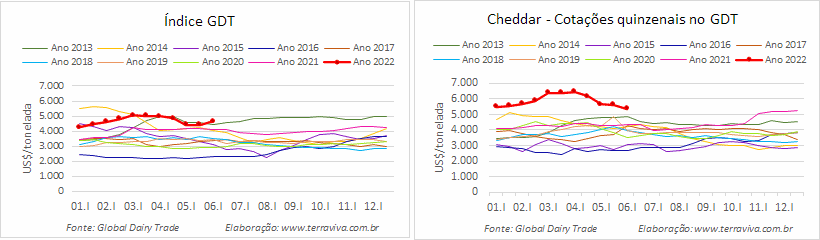
Mesmo completando a quarta queda consecutiva, o nível da cotação do Cheddar é historicamente elevado, pois veio de uma sequência de 13 altas, batendo recordes em 7 delas. A tonelada do Cheddar neste 7 de junho de 2022 é 24% superior ao valor de um ano atrás.
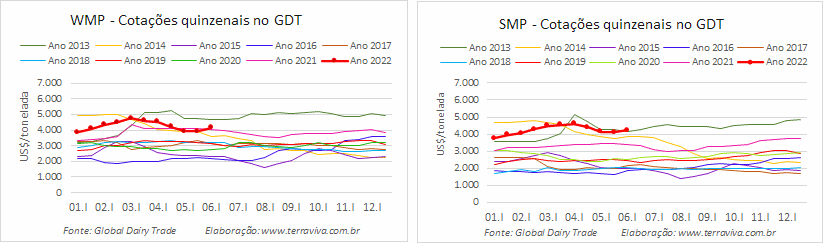
Apesar do leite em pó integral (WMP) ter registrado ligeira queda percentual em seu índice (-0,3%), o valor médio da tonelada foi superior ao registrado no evento anterior. A commodity está 2% acima do preço registrado no primeiro evento de junho de 2021, e é 7,6% maior do que a cotação obtida no primeiro GDT de 2022. O leite em pó desnatado (SMP) teve aumento de 3% neste evento, e continua com cotação superior ao WMP.
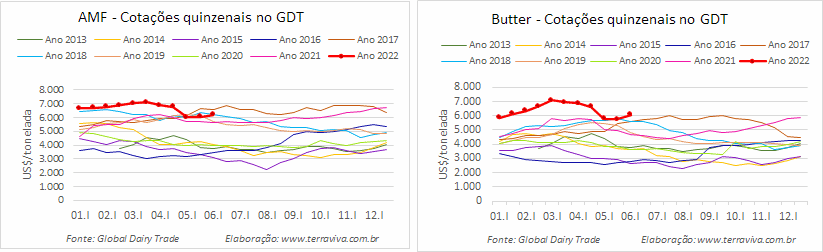
As manteigas tiveram reajustes em suas cotações, e ambas permanecem com os valores acima de US$ 6.000 a tonelada.
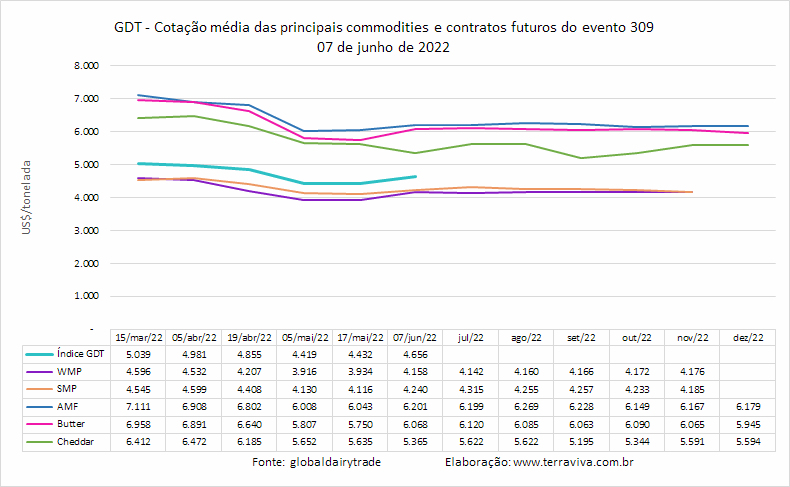
Os preços futuros mostram estabilidade das cotações em relação aos níveis atuais, e tendência de alta para o Cheddar no final do período. O WMP que surpreendentemente apresentou cotações acima de US$ 5.000/tonelada entre setembro e outubro de 2022 nos últimos três eventos, e em algum momento até superando US$ 6.000/tonelada, neste GDT 309 tem preços futuros bastante estáveis e abaixo das cotações do SMP até novembro de 2022.