América do Sul – Produção de leite
Produção – A produção de leite entre os principais exportadores da América do Sul mudou nos últimos meses, já que a região enfrenta clima e custos operacionais desafiadores.
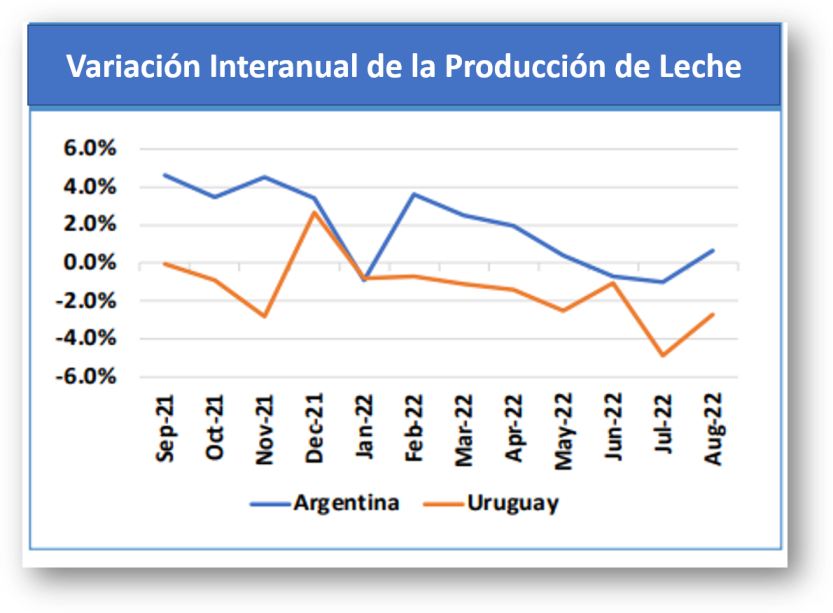
Até pouco tempo atrás, a Argentina era o único grande exportador mundial de leite que registrava crescimento na produção em relação ao ano anterior. Essa dinâmica mudou em junho e julho quando a produção caiu 0,7% e 1%, respectivamente, em relação ao ano anterior. Mas, a queda pareceu ser de curta duração. Em agosto, a produção da Argentina voltou ao território positivo e os 1.062 milhões de litros captados representaram aumento de 0,6% em relação a 2021.
A situação é francamente mais desafiadora no Uruguai, onde a produção caiu em todos os meses deste ano. Com 197,4 milhões de litros, a produção de agosto foi 2,7% menor em relação ao mês correspondente do ano anterior. Mudanças estruturais fundamentais estão influenciando nos volumes de leite no Uruguai.
No quarto trimestre do ano passado, uma importante empresa de laticínios [a OLAM], deixou suas operações no Uruguai. Ainda que algumas das vacas da empresa tenham sido absorvidas por outros produtores, partes da indústria envolvidas no assunto estimam que 60% das vacas foram para abate, o que ajuda a explicar a notável queda na produção.
O rebanho menor continuará influenciando, negativamente, na produção uruguaia até o final do ano.
A expectativa é de que os desafios climáticos persistam nos próximos meses, já que a região enfrenta sua terceira primavera consecutiva com o fenômeno La Niña. Um modelo climático que deixa o clima seco em importantes bacias leiteiras da Argentina e do Uruguai. De um modo geral, La Niña não é tão devastador para a produção de leite como El Niño, mas o clima seco ainda impede o crescimento e a disponibilidade de pastagens e tem impacto negativo no desenvolvimento das culturas regionais. Enquanto chuvas esporádicas durante o inverno ajudaram a evitar preocupações mais graves, a maioria das regiões mostram um esgotamento significativo de umidade no solo e existe a preocupação sobre o impacto que mais uma primavera seca possa causar na produção.
O clima e as margens são desafios para os produtores.
Como em qualquer outro lugar do mundo, os custos operacionais dos produtores de leite aumentaram na Argentina e no Uruguai. Ainda que tenha havido quedas dos recordes históricos dos preços de combustíveis, fertilizantes e mão de obra, os valores continuam muito elevados em relação à média histórica. Até pouco tempo, os preços do leite também tiveram aumentos e, em geral, o faturamento foi suficiente para preservar as margens dos produtores. Pelos cálculos do Observatório da Cadeia Láctea da Argentina a rentabilidade média do produtor do país foi positiva em todos os meses a partir de março de 2021, exceto as ligeiras quedas de abril e maio. A relação entre os preços do leite e os custos operacionais é precária. Enquanto o leite continua caindo e os altos custos operacionais persistem e as margens são afetadas de imediato.
Apesar dos desafios, a América do Sul continua bem posicionada para continuar satisfazendo as necessidades de leite do mundo. A riqueza de recursos naturais proporciona à região, a capacidade de produzir com um custo moderado, e até agora a região não esteve sujeita às mesmas restrições ambientais de outros grandes fornecedores de lácteos para o mundo. Embora os desafios econômicos e políticos sejam abundantes, parece possível que a América do Sul possa usar essas vantagens para contribuir cada vez mais para o comércio global de produtos lácteos nos próximos anos.