UE – Perspectivas de curto prazo para o leite e produtos lácteos
Lácteos/UE – O consumo de lácteos na União Europeia (UE) deve manter-se estável durante o ano, apesar de uma pequena redução na recolha de leite.
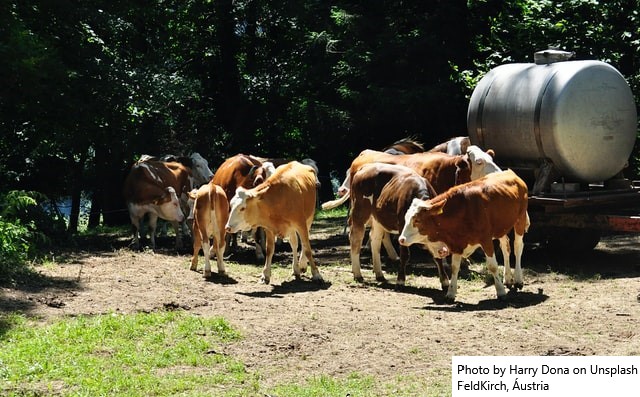
O relatório Perspectivas Agrícolas de Curto Prazo da UE diz que o abate de vacas provavelmente aumentará em resposta à queda do preço do leite ao produtor, embora isso possa ser parcialmente compensado com o aumento da produção de leite. Embora haja ligeira queda na captação de leite (-0,2%), a disponibilidade para processamento continua estável graças ao maior teor de matéria gorda e de proteína do leite.
A fabricação de queijo e soro de leite deverão ter a preferência das indústrias, devido ao grande potencial exportador da UE e o consumo doméstico de queijo estar praticamente estável.
A produção de manteiga e leite em pó desnatado (SMP) pode diminuir devido aos estoques maiores do que o normal (que vieram de 2022), e que poderão atender o aumento das exportações e o uso doméstico.
No geral, o relatório sugere que deverá haver mudança no consumo interno, para produtos de menor qualidade, impactando mais o valor do que o volume total.
Uma das perguntas que está sendo feita dentro do setor lácteo é: quando haverá recuperação das importações da China? o que será importante para aumentar as exportações da UE.
Leite
Apesar das expectativas iniciais de declínio na captação de leite em 2022, ela ficou relativamente estável. O preço do leite ao produtor na UE passou seu pico, caindo em janeiro, após 24 meses de crescimento ininterrupto, chegando a € 55/100 kg, [R$ 3,06/litro], em fevereiro.
Entre setembro e março, os preços da manteiga na UE despencaram 32% para a manteiga, SMP, -30%, leite em pó integral (WMP), -20%, e soro de leite em pó com queda de -24%. O declínio menor foi do cheddar (-3%). Entretanto, na comparação com a média dos últimos cinco anos, somente os preços do soro de leite não são maiores.
A evolução dos preços da manteiga e do SMP permite fazer uma projeção do “preço equivalente do leite na UE” com antecedência de 2 a 3 meses, indicando a tendência do preço do leite cru.
O aumento da disponibilidade sazonal devido ao pico de produção da primavera na UE, e existindo estoques do ano anterior, é claro que o preço do leite ao produtor segue uma tendência de baixa. A extensão do declínio dependerá da demanda. O aumento das exportações foi interrompido, recentemente, diante dos estoques existentes na China, assim como pelo aumento da exportação de alimentos na UE e em todo o mundo. A captação de leite se mantém estável em relação ao ano passado, e os teores de gordura e proteína devem cair (0,4% e 0,3%), provavelmente devido ao clima seco e quente. Como resultado, a disponibilidade de sólidos de leite para processamento pode ser reduzida.
Este ano, a queda dos preços do leite cru na UE provavelmente levará ao aumento do abate, já que os custos de ração e outros insumos permanecem altos. A Comissão espera que o rebanho leiteiro da UE diminua 1%. Preços maiores da carne bovina incentivam isso. O declínio do rebanho leiteiro também pode ser compensado pelo aumento da produtividade, assumindo que os padrões climáticos voltem ao normal.
Produtos lácteos e China
Enquanto a demanda por lácteos, exceto a China, permaneceu forte em 2022, existem algumas diferenças regionais. Os países do Sudeste Asiático e Oriente Médio e Norte da África (MENA) particularmente a Argélia, mostram crescimento, outras nações em desenvolvimento, especialmente na África, estão com dificuldades. A força do dólar estadunidense faz com que as importações para países africanos fiquem mais caras, o que pode torná-los mais vulneráveis este ano, novamente.
Analistas avaliam que os estoques da China estão voltando aos níveis normais. Combinando com a remoção das políticas sanitárias ante Covid e assumindo que haverá mais confiança dos consumidores e melhoria do poder de compra, a China pode reiniciar sua atividade de importação ainda este ano.