NZ – O aperto continua
Preços/NZ – Embora a queda do preço do leite ao produtor não tenha sido propriamente uma surpresa, a redução das previsões para a próxima temporada é.
Foi dito aos produtores que o retorno da China ao mercado acabaria com todos os problemas de preços Talvez seja um pouco exagerado, mas este tem sido um quadro pintado por bancos e outros analistas.
A previsão dos preços agora está chegando, perigosamente, perto do ponto de equilíbrio para muitos agricultores, que mesmo sem investir no aumento da produção, têm poucos recursos para reduzir os gastos.
Dado que a oferta global de leite tem um grande impacto no preço assim como a demanda, talvez devamos dar uma olhada para os principais concorrentes do mercado global, como União Europeia (UE) e Estados Unidos da América (EUA). A situação geral na UE é similar ao que ocorre aqui. Até abril a renda para o produtor proporcionava margens positivas em relação aos custos e até então, a produção foi incentivada. No entanto, como aqui, o preço ao produtor vem caindo sistematicamente, junto com a queda das cotações de produtos agrícolas e uma vez atingido o ponto de equilíbrio, os pecuaristas podem começar um massivo movimento de descarte de vacas.
O ponto inicial nos EUA está um pouco atrasado em relação à UE no que se refere à lucratividade e muitos agricultores se aproximam do ponto de equilíbrio, quando então poderão iniciar o abate de vacas.
Em ambos os casos a produção futura será menor. Atribuiu-se, pelo menos em parte, que a queda dos preços dos lácteos foi decorrente da “mudança de hábitos” dos compradores. Não somente eles procuram pagar menos, mas também reduziram os estoques. Alguns comentaristas da UE estimam que os preços estão no nível mais baixo agora e a recuperação poderá vir de uma forma razoavelmente rápida.
Claro, tudo isso é especulação e a única coisa sobre a qual todos estão de acordo é que ainda existe um grau elevado de incertezas tanto do lado da oferta como da demanda. Levando em consideração as últimas previsões da Fonterra, não existe qualquer dúvida de que essa incerteza ocupou um lugar importante dentro da avaliação da cooperativa. Mas ela será menos danosa se aumentar o preço ao produtor para a próxima estação do que reduzi-lo mais ainda.
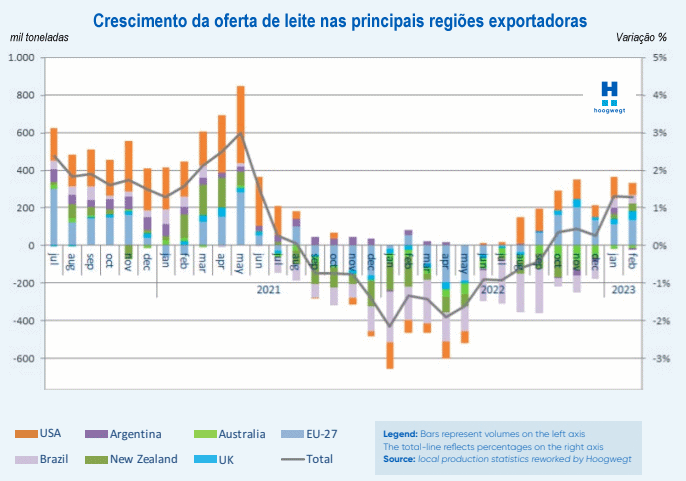
O gráfico mostra a volatilidade no decorrer do tempo entre as principais regiões exportadoras e embora a oferta de leite venha crescendo no início deste ano em relação a 2022, as análises não indicam que possa haver elevados níveis de oferta como em 2021, mas muito provavelmente, queda similar à do ano anterior no decorrer da temporada. Com o crescimento da oferta apenas em torno de 1%, pelo menos até fevereiro, parece que ela está em equilíbrio com a demanda. Entretanto, com os resultados estáveis a negativos registrados no último leilão do GlobalDairyTrade (GDT) e a oferta da UE próxima do pico e que depois voltará a cair, não parece muito certo que haja elevação da produção no curto prazo.