Quais as perspectivas do mercado de lácteos até o final de 2023?
Mercado mundial – Com uma produção de leite que alcançou seu ponto máximo nas principais regiões exportadoras em 2022, o comércio internacional em queda e as cotações com variações enormes, as perspectivas sobre o mercado de produtos lácteos são incertas.
O nível futuro da demanda é um grande ponto de interrogação e os preços podem baixar, impactando os do leite. “O primeiro semestre de 2023 encerra com incertezas” sobre os mercados mundiais de lácteos “tanto do lado da produção como da demanda, o que guarda muitas surpresas para o segundo semestre “escreveu o Instituto Idele no relatório Tendências do Leite, de 21 de junho. Para melhor compreender a evolução futura, voltemos a 2022. Foi o que fez Gérard You responsável pelo serviço de economia leiteira do Idele, durante um encontro dedicado aos mercados mundiais de lácteos e organizado pelo Instituto técnico no dia 7 de junho. Falemos então da produção de leite. No ano passado, ela foi “pouco dinâmica” e não cresceu mais que 0,6% em relação a 2021 – “um dos anos de menor crescimento dos últimos 20 anos” – 930 milhões de toneladas. E o aumento veio sobretudo da Ásia (Índia, Paquistão, China), que está nesse ritmo há alguns anos.
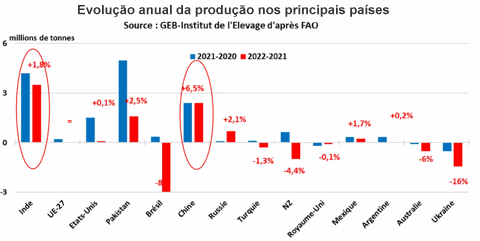
A evolução da produção de leite em 2022 foi contrastante entre os maiores países produtores.
No entanto, ela ficou estabilizada nas seis principais bacias leiteiras excedentes, ocorrendo em 2022 um fenômeno inédito desde 2016: a coleta acumulada anual caiu (-0,4%, sendo -5% somente da Oceania e uma estagnação na União Europeia (UE)). Com um detalhe: a produção caiu no início do ano, durante a primavera, para recuperar no segundo semestre, (-11% em relação a 2021 no 1º semestre, +0,3% no segundo).
Essa inversão de tendência em meados de 2022 nas principais regiões exportadoras, deveu-se ao aumento do preço ao produtor, que foi moderado na França (+21%), espetacular nos Estados Unidos da América (EUA) (+61%) e mais conservador na Nova Zelândia (+17%) após o aumento acentuado de 2021.
Mas o preço ao produtor volta a cair no final de 2022, alinhando-se à queda nas cotações das commodities lácteas.
De fato, a manteiga e o leite em pó desnatado, dois produtos “extremamente sensíveis em relação à oferta e à demanda” e que “dirigem” o mercado mundial de produtos lácteos, registraram fortes variações em 2022: grandes altas em decorrência da guerra da Ucrânia, atingindo cotações mundiais recordes, depois despencam com a retomada da produção leiteira em regiões exportadoras.
O comércio mundial de produtos lácteos estagnou em 2022
Do lado do comércio mundial de produtos lácteos, as cotações elevadas das commodities elevaram o comércio em termos de valor, estimados em um recorde de 77 bilhões de euros em 2022 (+13% em relação a 2021) e com predomínio da UE (+29%), seguida pela Nova Zelândia (+15%) e dos EUA (+10%).
Mas foi um crescimento relativo, em termos de volume. O comércio mundial ficou estagnado em 2022, avaliado em 89 milhões de toneladas em equivalente leite (Mtel) , ou seja, -1,3% em relação a 2021. E assim como a produção, caiu no primeiro semestre, e mostrou recuperação no segundo.
Mas o comércio mundial de produtos lácteos representou menos de 10% da produção mundial, uma tendência de baixa que é ilustrada “pelo crescimento da produção de leite ocorrendo um pouco antes do aumento das necessidades do consumidor”. A demanda por proteínas lácteas recuou 2 Mtel (112 Mtel) enquanto que o comércio de produtos ricos em matéria gorda ficou estável, chegando a 68 Mtel.
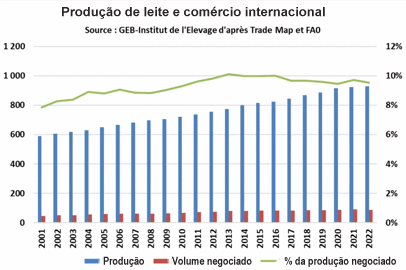
Em volume, o comércio mundial de produtos lácteos ficou estabilizado.
Os três exportadores habituais ocuparam o centro do comércio, contribuindo com 66% das trocas. A UE-27 e a Nova Zelândia no topo, mas ambas as regiões em recuo, seguidas pelos EUA que “ganharam terreno graças à elevada disponibilidade de produtos desnatados”. Do lado dos importadores, a China, o motor do comércio, reduziu fortemente suas compras em razão de “sucessivos confinamentos que reduziram as compras do setor de restaurantes”, mas atinge o pico de 18 Mtel.
Como nos anos precedentes, os queijos foram os produtos mais comercializados em valor (21% das trocas, ou 15,6 bilhões de euros). Também representaram o maior volume, 3,3 milhões de toneladas (+2% em relação a 2021), seguidos de perto por leite em pó reconstituído e enriquecidos com gordura vegetal (FFMP), “que são fabricados em boa parte na UE e depois exportados principalmente para a África”.
Os volumes de leite em pó comercializados ficaram estagnados, especialmente em decorrência da queda das importações chinesas, enquanto que o comércio de leite em pó subiu 10% graças ao aumento da demanda. É importante destacar que a UE contribuiu majoritariamente para muitos desses produtos em 2022, fornecendo 41% dos queijos e FFMP, 56% das fórmulas infantis em pó e 37% do soro de leite em pó comercializados no mercado mundial.
Um contexto de incertezas prossegue em 2023, sobretudo em relação à demanda mundial
E então, quais são as perspectivas para os próximos meses? Na produção, “a Ásia continua a ser o motor e continuará a sê-lo em 2023”, resume Gérard You. Mas as disponibilidades previstas estão longe de serem abundantes nos grandes países exportadores e os analistas parecem estar de acordo sobre “uma provável queda na captação”, nessas regiões no segundo semestre.
Na UE-27 a captação de leite “aumentou modestamente” no início do ano, mas o recuo no preço do leite e as condições climáticas apontam para uma estabilização, ou mesmo queda. A produção neozelandesa se recuperou, mas “a baixa sazonal se aproxima” e “aumenta a probabilidade do fenômeno El Niño”, alertam os analistas.
A incerteza é ainda maior em relação à demanda de produtos lácteos. Certos especialistas em economia leiteira acreditam que ela será fortemente impactada pela escalada inflacionária. Os mais otimistas, “preveem o retorno da China às compras e junto com ela outros importadores”.
“A realidade poderá ficar entre as duas projeções”, pondera o Idele: a inflação está cedendo em muitos países o que pode estimular o consumo interno, e a recuperação do comércio internacional fique condicionada à disponibilidade de divisas e à categoria de produtos, projetando um contexto “mais favorável para o leite em pó desnatado”. Se as disponibilidades em meados de 2023 “estiverem bem ajustadas à demanda”, essas incertezas podem modificar o equilíbrio entre a oferta e a demanda no segundo semestre.
Quanto aos preços, o reposicionamento das cotações mundiais dos produtos lácteos em torno dos níveis do início de 2021 pode “ser uma forma de estabilização em níveis moderados”, observa Gérard You, mas “ainda podem depreciar acompanhando a redução dos preços dos grãos e da energia, especialmente se o consumo de laticínios permanecer fraco”. Isso pode levar à queda do preço do leite ao produtor, e mesmo com redução paralela nos preços dos insumos, principalmente de energia, as margens poderão ainda não serem suficientemente incentivadoras ao aumento da produção na Europa e nos EUA.