USDA – Perspectivas do Mercado Mundial dos Lácteos
Mercado Mundial – As exportações de lácteos para o Sudeste Asiático (Filipinas, Indonésia, Vietnã, Malásia, Cingapura, Tailândia, Camboja, Birmânia e Brunei) estão sendo fracas neste início de 2023.
A produção global de leite é resiliente e nos últimos doze meses, houve uma sequência de dez meses que registraram aumento interanual de produção, o que refletiu sobre as cotações das commodities lácteas industrializadas. Até maio, as exportações de produtos lácteos, em dólares, totalizaram US$ 561 milhões, o que representa queda de 33% em relação ao mesmo período do ano anterior. Houve declínio em uma ampla gama de commodities, incluindo leite em pó desnatado (SMP), soro de leite (whey) e queijo. Isso ocorre quando os preços do SMP e Whey estão 37% e 52% menores, respectivamente, em relação ao pico de fevereiro de 2022.
À medida que o mundo entra em um período de suspensão dos bloqueios decorrentes da Covid, os governos agora estão sendo pressionados a fazer ajustes fiscais para combater a alta inflação dos alimentos, que atingiram recordes em muitos países da região, o que normalmente é feito com o aumento das taxas de juros. Nas Filipinas, por exemplo, a inflação chegou a 11% , impulsionada pelo custo da alimentação. Esse crescimento da inflação faz com que os consumidores reduzam as despesas discricionárias (categoria na qual estão incluídos os produtos lácteos que não fazem parte das dietas tradicionais). E o baixo gasto com compras discricionárias impactam tanto nas compras dos serviços de alimentação (restaurantes e food service) como no varejo. O crescimento das vendas para o Sudeste Asiático foi um fator importante para que as exportações dos Estados Unidos da América (EUA) saltassem de US$ 1 bilhão em 2003 para US$ 9,5 bilhões em 2022, e a região passou a ser o terceiro maior mercado regional para os lácteos estadunidenses em 2022, com compras que totalizaram US$ 1,7 bilhão.
Mas a Oceania e Europa, que se beneficiam de uma infraestrutura logística comercial considerável e acordos de livre comércio, representam uma forte e contínua concorrência, limitando a participação dos EUA no mercado mundial. O recente Acordo Econômico Indo-Pacífico para a Prosperidade (IPEF) tem o potencial de propiciar ganhos similares para o setor agrícola dos EUA na Ásia e Pacífico.
Produção de leite
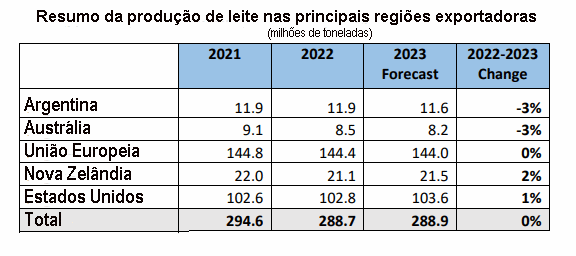
Argentina – A produção de leite na Argentina deverá cair 3% em relação ao ano anterior, uma vez que a severa seca resultou em forragens pobres, caras e feno de baixa qualidade. Além disso, a desvalorização do peso continua impactando na produção de leite. Historicamente, a forte depreciação do peso corresponde ao declínio da produção de leite porque a maioria dos insumos, principalmente concentrados, têm os preços dolarizados e definidos pelo mercado mundial. Do outro lado, o preço do leite, que tem 80% de sua produção destinada ao mercado doméstico, demora meses para atingir o mesmo nível das cotações internacionais, o que comprime as margens dos produtores no curto prazo.
Austrália – A produção de leite na Austrália está sendo prevista em 8,2 milhões de toneladas em 2023. Chuvas extremas de primavera resultaram em escassez de suprimento de feno e aumento do preço da carne bovina, o que constitui um incentivo ao abate de animais leiteiros. A expectativa é de que o rebanho leiteiro caia 0,7% em relação ao ano anterior. Além disso, o setor enfrenta escassez de mão de obra em decorrência das restrições sanitárias relacionadas à pandemia de Covid para a entrada de estrangeiros no país, uma histórica fonte de trabalhadores para o setor rural. Com menos funcionários, os produtores fazem adaptações que naturalmente reduzem a produção de leite, incluindo menos ordenhas, de 3 para 2 vezes ao dia, ou até mesmo dez ordenhas por semana. Resultando na queda da produtividade animal que pode chegar a -2,3%. Em compensação, a renda pode ser sustentada em decorrência de outros efeitos, incluindo o aumento do preço do leite ao produtor, maior disponibilidade de água de qualidade e alimentação para os animais.
União Europeia – A produção está sendo prevista para ficar praticamente inalterada, ou seja, 144 milhões de toneladas. A produção de leite cresceu nos primeiros 5 meses do ano na comparação interanual, graças ao aumento da produtividade animal, apesar do declínio no número de cabeças de vacas. No entretanto, a introdução de novas políticas ambientais e bem-estar animal em muitos países membros da União Europeia (UE) contribuíram para a redução do tamanho dos rebanhos e foram esgotados os recursos para aumento da produtividade animal que ajudou na manutenção do volume de leite produzido até agora.
Em particular, o número de cabeças de vaca deverá ter um declínio acentuado na Holanda, país que limitou o uso de nitrogênio nas pastagens e proibiu os agricultores de utilizarem o adubo do gado como fertilizante. A nova regulamentação deixou os produtores em um dilema: ou investem muito para adotar novos processos de produção ou mudam para a pecuária de corte. O declínio do preço do leite ao produtor e o aumento do custo de produção – alimentação, energia e trabalho – vem acelerando o abandono da atividade leiteira. As margens estreitas levaram ao fechamento de fazendas de leite de pequeno e médio porte na Espanha, França, Alemanha e Polônia, e a expectativa é de que isso continuará pesando na produção de leite de longo prazo.
Nova Zelândia – A produção de leite na Nova Zelândia está prevista para ser de 21,5 milhões de toneladas, 2% a mais em relação a 2022. A grande umidade de dezembro e janeiro favoreceram o crescimento das pastagens no verão em bacias leiteiras importantes da Ilha Norte. Como resultado, a produção de leite nos cinco primeiros meses do ano foi 3% superior em comparação com 2022. A perspectiva para setembro é promissora, pois existe a previsão de chuvas na média ou ligeiramente acima da média nas regiões leiteiras das Ilhas Norte e Sul.
Algumas fazendas leiteiras estão tendo um grande impacto em decorrência da proibição de exportar animais vivos a partir de 30 de abril. O comércio de gado vivo era uma importante fonte de renda para muitas fazendas. Os dados indicam que foram enviados para a China, de abril de 2021 a abril de 2023, 280.000 bovinos vivos. Estudos estimam que o mercado ficará com 150.000 bezerros a mais no ano, como resultado da proibição.