Rabobank – Boletim Lácteo Global – 3º trimestre de 2023
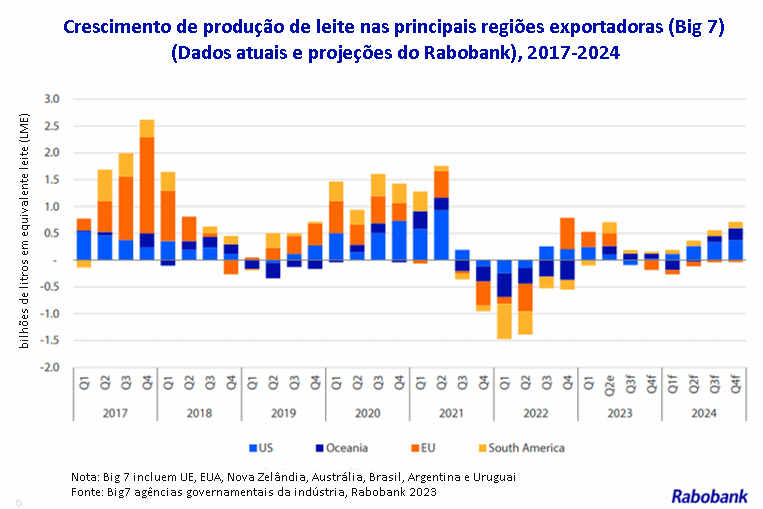
Panorama Rabobank – Nos últimos meses, os preços mais baixos do leite na maioria das principais regiões leiteiras do mundo estão reduzindo a oferta.
No hemisfério norte, a oferta está se contraindo, impulsionada pela redução do rebanho, menor rentabilidade nos Estados Unidos da América (EUA), pela instabilidade climática e margens estreitas na União Europeia (UE). Todos os olhos voltam para a Nova Zelândia nas próximas semanas à medida que a produção se aproxima do pico de outubro, aumentando a produção. As expectativas iniciais sugeriam uma temporada de maior produção, especialmente diante da debilidade da temporada anterior. No entanto, os recentes cortes no preço do leite estão obrigando os produtores a reduzir os custos. Estas medidas, junto com a fúria de El Niño, significam que poderá surgir um pico mais baixo do que o anterior.
A atenção continua centrada tanto na oferta como na demanda da China, consideradas fundamentais para a recuperação do mercado global de produtos lácteos.
A gravidade dos obstáculos econômicos e a duração da pausa no crescimento econômico estão envoltas em incertezas, o que reduz a probabilidade de uma forte recuperação da demanda que proporcione uma sólida base altista para os mercados lácteos mundiais, podendo limitar as expectativas de um aumento das importações este ano.
Persiste um delicado equilíbrio entre oferta e demanda. No entanto, a desaceleração da produção mundial de leite poderá compensar o fraco crescimento da demanda observado na maioria das regiões, evitando novas quedas de preços.
Persiste um raio de otimismo para o resto do ano: O preço do leite Classe III nos EUA, e nas últimas semanas, a queda do preço médio ponderado do GlobalDairyTrade (GDT) que ficou abaixo dos níveis mínimos do período da Covid, permitindo aos compradores recompor os estoques a preços de pechincha.
A demanda do México, o segundo maior importador de lácteos, tem sido firme, sustentada por um peso mais valorizado. E, mesmo que o índice GDT tenha se debilitado, a demanda não evaporou. Historicamente, a China representa 50% das vendas, mas desde o segundo trimestre vem oscilando entre 30% e 40%.
Na opinião do Rabobank, é cada vez mais provável que haja o ressurgimento da demanda antes da produção mundial se recuperar. No segundo trimestre deste ano, declaramos que “sempre é mais escuro antes do amanhecer”. As nuvens permanecem neste trimestre, mas a tormenta não durará para sempre. Se aumentar a confiança dos compradores e os consumidores voltarem a adquirir produtos em massa, é possível que falte leite no mundo, oferecendo uma trajetória altista até 2024. Existem motivos para o otimismo nos próximos meses, mas somente depois que os produtores de leite superaram a dolorosa crise financeira atual.