AR – Vendas de produtos lácteos no mercado interno – dezembro 2023
Consumo/AR – As vendas no mês de dezembro de 2023 foram 10,4% inferiores em volume e caíram 13,6% em litros equivalente leite* em relação ao mês anterior (-16,4% na média diária).
Na comparação interanual (dez/23 x dez/22) indicou uma diminuição de 15,3% em volume e de 16,3% em litros equivalente leite.
No acumulado do ano de 2023 com 2022 houve queda de 0,7% em volume de produtos e subiram 2,4% em litros equivalente leite, situação que guarda uma correlação com a queda das exportações de mais de 20% e uma estabilidade nos estoques iniciais, que tem a manutenção muito onerosa.
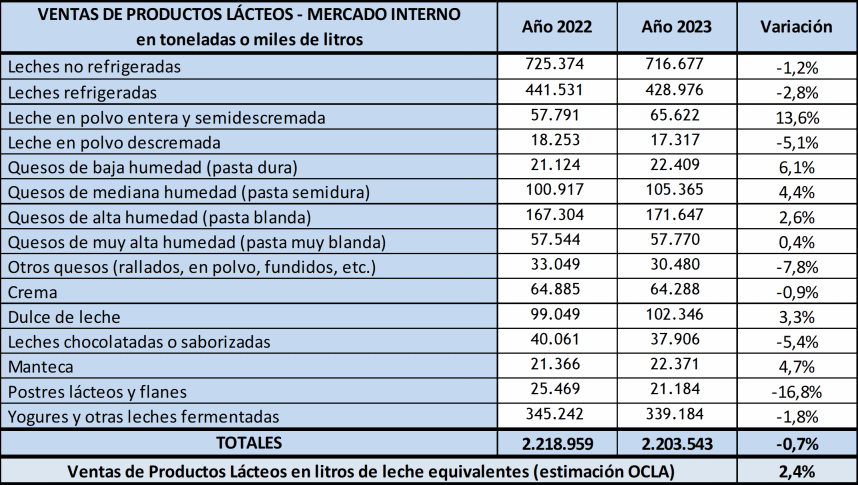
Analisando por grupo de produtos, houve leve queda em leites fluidos (refrigerados ou não), um aumento importante de leite em pó integral e um discreto crescimento dos queijos. Caíram as vendas de leites aromatizados, iogurtes e sobremesas.
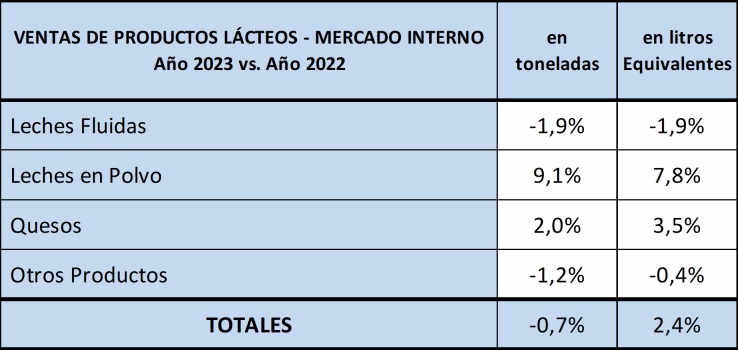
Cabe ressaltar que a Resolução 230 captura uma porção maior das vendas totais, ficando fora as vendas que possivelmente possam ter um comportamento diferente ao descrito no quadro. Além disso, em cenários como o atual, onde existe uma forte deterioração da renda real da população, proliferam as “vendas informais” que obviamente nenhuma estatística pode registrar. Além disso, cresceu fortemente a oferta de produtos que por preços menores substituem os lácteos tradicionais, como bebidas lácteas, margarinas e muitos outros similares.
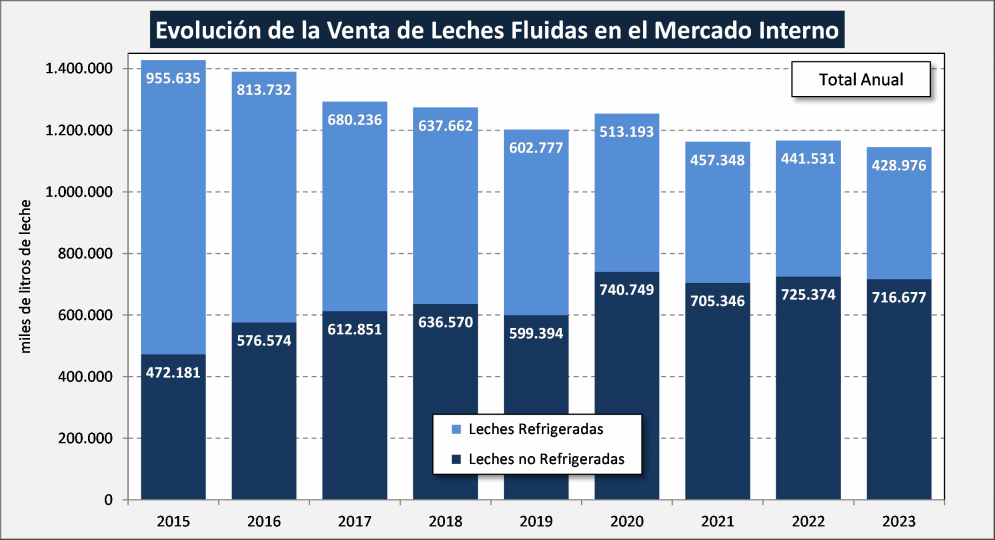
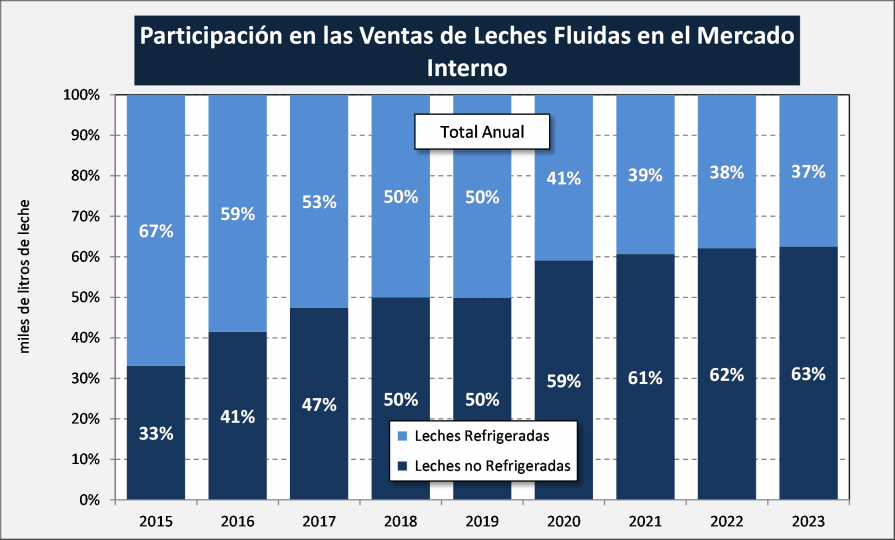
As vendas de leite fluido (em mil litros) de 2023, caíram, como aliás, vem acontecendo há 7 anos. Observa-se o aumento da participação dos leites não refrigerados em detrimento dos leites refrigerados.
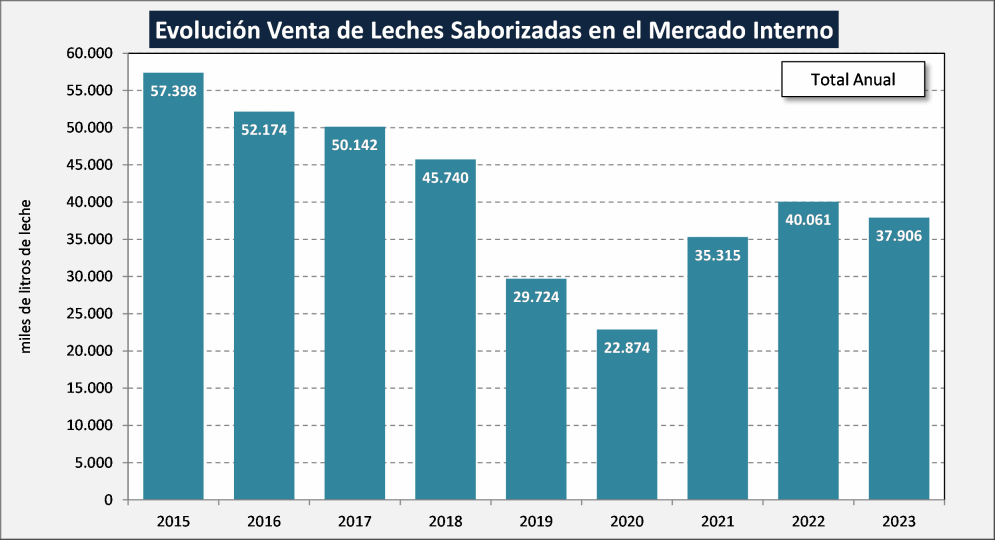
Os leites aromatizados ou achocolatados, que apresentaram alta taxa de crescimento em 2022 (+13%), caíram 5% em 2023 e se encontram muito longe dos valores de 2015/2018.
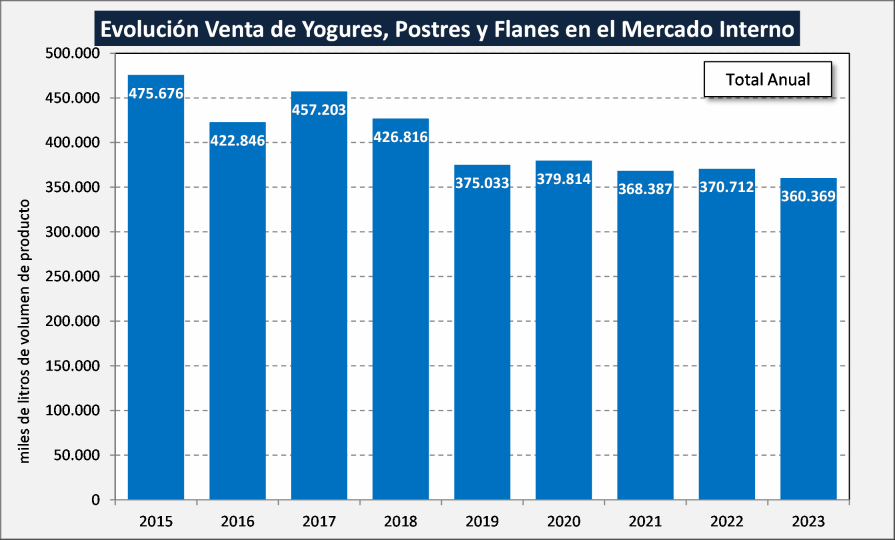
Situação muito similar para os iogurtes e sobremesas.
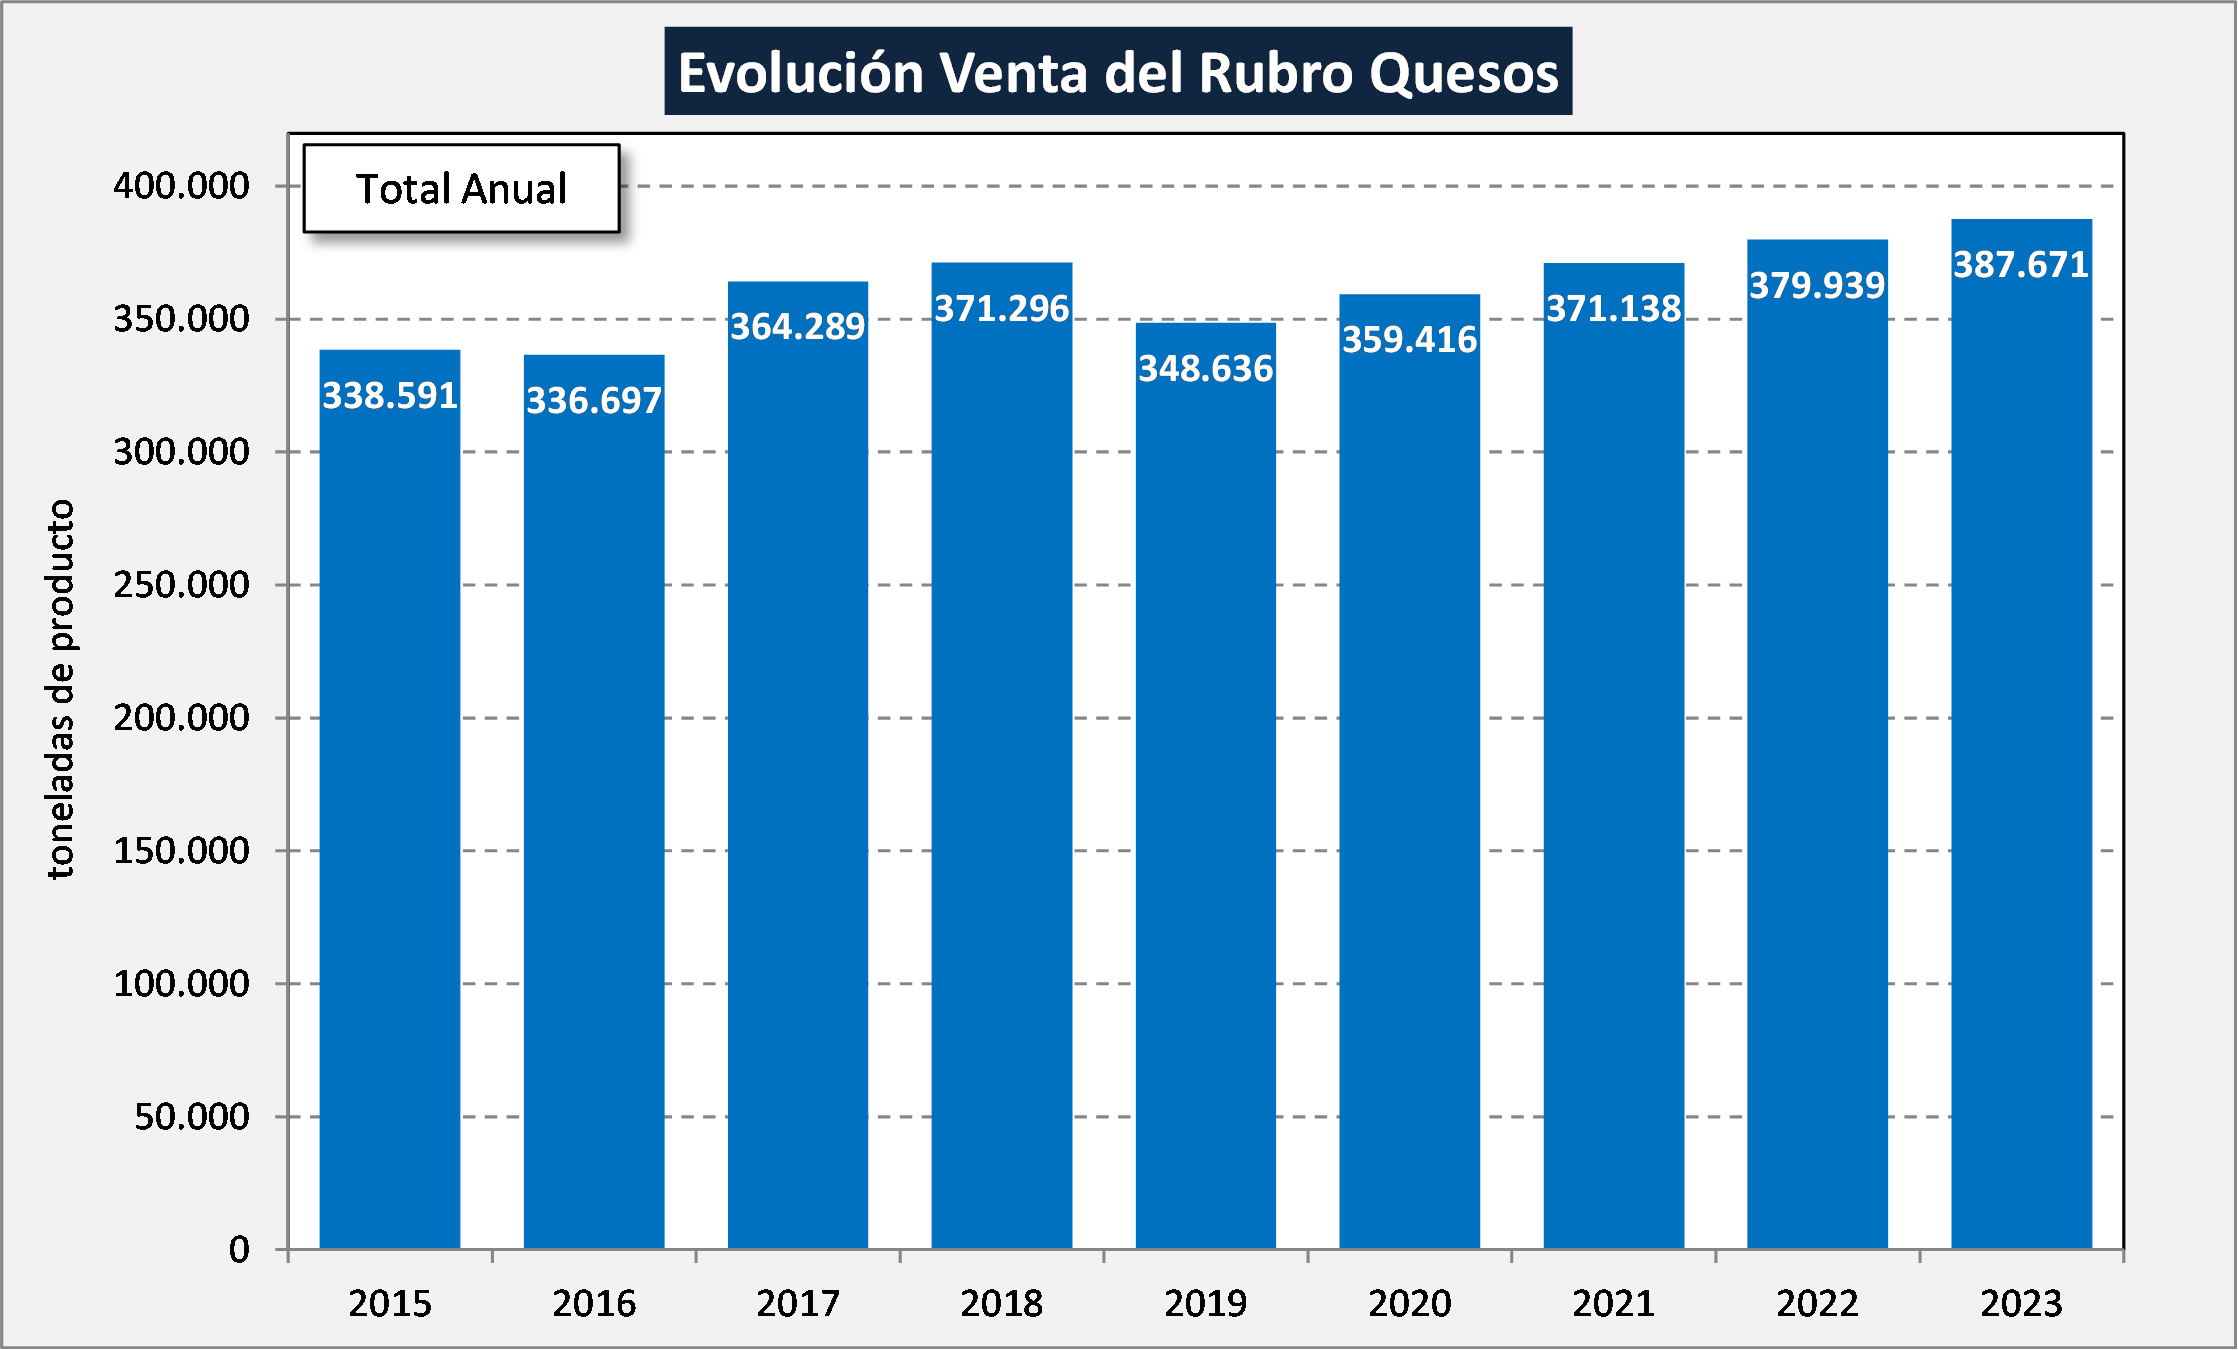
Para os queijos, o destino principal de elaboração e comercialização de produtos, houve ligeiro crescimento com priorização do preço, fracionados e com prevalência de produtos mais comoditizados (cremoso, barra e duros “frescos”) do que especialidades.
Apesar da cautela que é preciso ter ao analisar altas e baixas de vendas dos diferentes produtos em um período como o atual, o que fica contundente é que as vendas e por consequência o consumo, apresentam, nos últimos anos, uma tendência geral de baixa, e uma comoditização (produtos mais básicos: leite fluido não refrigerado, queijo em fatias de segundas e terceiras marcas, iogurtes líquidos de litro) em detrimento de produtos de maior valor agregado e portanto, mais baratos.
Esta situação, sem dúvida, se dá por uma forte deterioração dos níveis de renda real, fundamentalmente dos segmentos médios da pirâmide de renda, que além de reduzir o volume de consumo, afeta o valor do mix da cesta de compras, fazendo cair o faturamento com as vendas internas, que claramente refletem na análise da cadeia de valor quando mencionamos os baixos valores de venda do Mercado Interno em dólares, em relação a outros países (que seria ainda menor se não houve a altíssima defasagem cambial atual).
Obviamente que o “controle de preço”, agravou o processo de menor faturamento da cadeia, assim como a vigência dos direitos de exportação e a defasagem cambial. Em função do novo cenário na política econômica, com liberdade de preços no mercado interno, sem direitos de exportação e um câmbio mais competitivo no mercado externo, haverá modificação significativa da estrutura do destino comercial do leite. O poder de compra da indústria é incrementado pelas vendas no mercado externo, que transfere esses preços para o mercado interno. No entanto, a inflação generalizada, a deterioração do poder aquisitivo da população (sobretudo dos estratos médios que definem os maiores níveis de consumo) abrem uma grande interrogação a respeito do comportamento do consumo interno, principalmente no que se refere a absorver os consideráveis aumentos de preços.
No entanto, de agora até abril, haverá o período de produção mínima da temporada, com quedas interanuais que variam de -5% a -8% (2024/2023, sem considerar condições meteorológicas extremas) e seguramente com crescimento das exportações (passando de 20% para 35% da produção total). Assim, a menor oferta no mercado interno, com uma demanda debilitada, pode melhorar a diferença entre o valor de saída de fábrica e o preço pago pelo consumidor final.
*As informações são procedentes do Panel de Industrias Lácteas instituído a partir do levantamento conjuntural da Resolução 230/16 e informação histórica da Resolução 7/14, ambas da Secretaria de Agricultura e Pecuária (SAGyP). Os valores são expressos em toneladas e mil litros, dependendo do tipo de produto. A conversão em litros equivalente leite é realizada de acordo com os coeficientes estabelecidos pela Disposição 1/2018da DNL-MPyT.