A dinâmica da captação de leite permanece divergente
Tendências – Depois do final de 2023 um pouco prejudicado pela meteorologia nos principais países exportadores, a produção mundial parece se recuperar timidamente diante dos preços em alta, mas, ainda em uma escala modesta. As dinâmicas continuam divergentes entre certos países exportadores, enfrentando dificuldades internas, sejam de natureza climática, política ou econômica.
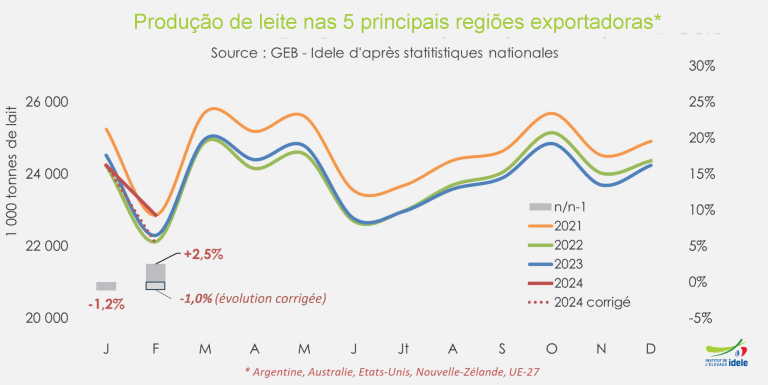
A produção dos cinco maiores exportadores mundiais aumentou somente na aparência
Em fevereiro de 2024, a produção dos cinco principais países exportadores mundiais (Argentina, Austrália, Bielorrússia, Estados Unidos, Nova Zelândia e União Europeia UE-27) aparece 2,5% acima da de fevereiro de 2023. Mas esta alta aparente está ligada ao fato de 204 ser um ano bissexto. Se forem considerados 28 dias, a produção desses países retraiu ligeiramente, -1,0%. As dinâmicas observadas são, no entanto, divergentes: baixa registrada na Argentina e Estados Unidos e em certa medida também na UE, e alta na Austrália.
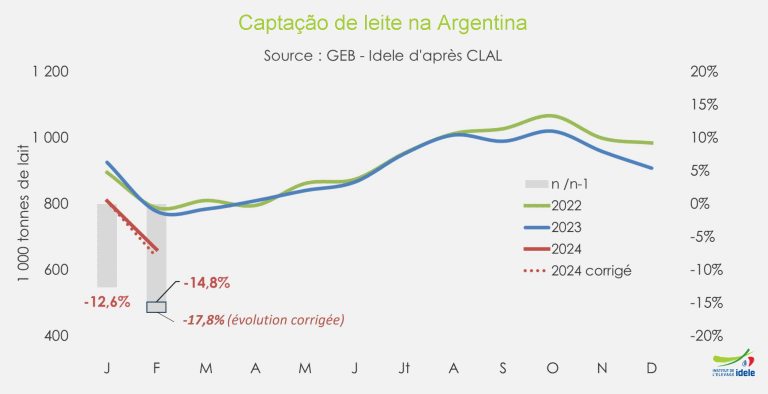
Agravamento da queda de produção de leite na Argentina no início do ano
Na Argentina, a produção e coleta de leite de vaca diminuiu no 2º semestre de 2023. E o recuo foi acentuando ainda mais no início de 2024. Na comparação interanual, diminuiu 13% em janeiro em relação a janeiro de 2023. Mas em fevereiro, no entanto, a queda foi ainda maior, -15% na comparação interanual. E considerando 28 dias, o percentual desce para -18%. Segundo o Observatório da Cadeia Láctea Argentina (OCLA), a baixa observada é em parte relacionada às temperaturas e umidade elevadas registradas nas principais regiões produtoras do país. Desde o início do ano, a situação não apenas afetou a qualidade do leite produzido, mas também as taxas de sólidos úteis.
Outro fator que explica o recuo da produção, foi a eleição do Presidente da República, Javier Milei. A partir de sua posse em 10 de dezembro de 2023 foram efetuadas mudanças consideráveis no contexto político-econômico do país, particularmente uma notável desvalorização da moeda no final de 2023, simultaneamente a medidas de desregulamentação da economia.
Após um aumento em novembro e dezembro de 2023, o preço do leite ao produtor, em euros, caiu significativamente no início de 2024, ao ocorrer uma desvalorização muito forte do peso argentino que perdeu mais da metade do seu valor no final do ano. O preço do leite ao produtor argentino, em euros, passou a figurar entre os mais baixos do mundo desde o início do ano.
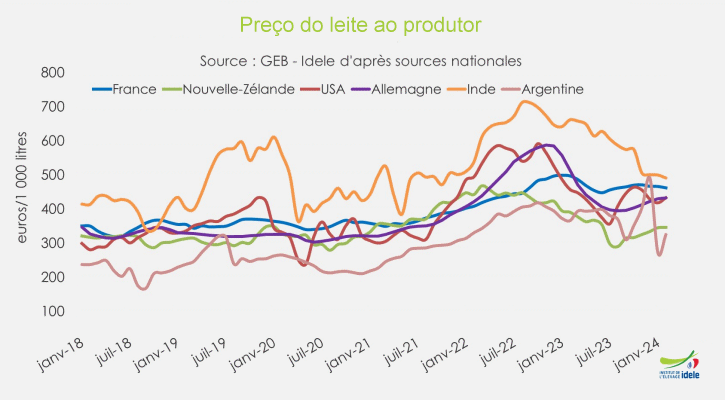
Os agricultores argentinos se encontram hoje, em uma situação ambígua. Os custos continuam significativos em um país onde a inflação sistêmica pesa sobre os produtores que devem importar insumos com uma moeda nacional excepcionalmente fraca. Mas com a baixa dos preços, a competitividade de exportação dos produtos lácteos argentinos é forte, principalmente enquanto perdurar a suspensão das taxas de exportação (ou restrições) sobre os produtos lácteos que foi prorrogada no início de 2024 por pelo menos mais 6 meses.
Produção restrita nos EUA
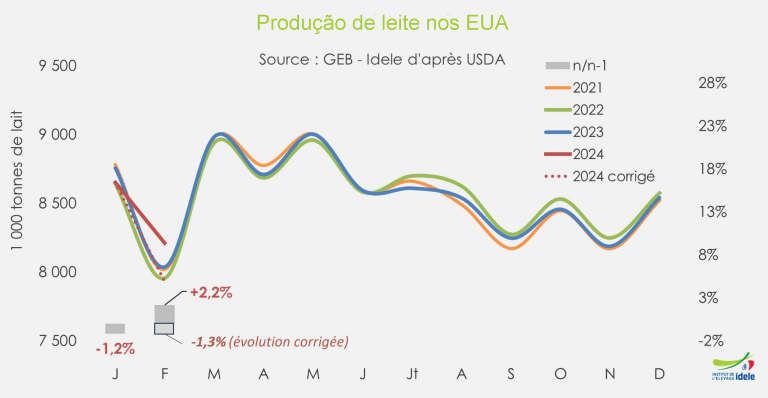
Nos Estados Unidos da América (EUA) a produção de leite no mês de fevereiro apresentou alta de 2,2% em relação a 2023. Mas, esse crescimento, de fato, está relacionado ao ano de 2024 ser bissexto. Ao fazer o ajuste para 28 dias, houve, na realidade um recuo de -1,3%, o mesmo percentual registrado em janeiro último. Apesar do leve aumento da rentabilidade animal em relação ao ano anterior (+3%), pesou sobre o resultado o recuou de 1% do rebanho leiteiro.
O preço do leite ao produtor aumentou, de um modo geral, desde o início de 2024, simultaneamente à queda dos preços da alimentação animal por vários meses consecutivos. Assim, a margem dos produtores vem melhorando, mas, pelo menos até agora, não o suficiente para impactar na produção.
Segundo o USDA, no entanto, o retorno da produção na primavera poderá ser prejudicado pela chamada “gripe aviária” (GAAP), altamente patogênica, que foi detectada em fazendas leiteiras de oito estados diferentes. Na verdade, é um vírus fatal para as aves, mas ainda não se conhecem os efeitos sobre o rebanho bovino, especialmente sobre as vacas leiteiras.
Recuperação da produção na Nova Zelândia
Em fevereiro de 2024, a queda sazonal da produção neozelandesa foi especialmente marcada em relação às temporadas anteriores. A alta aparente foi de +5,5% em fevereiro em relação a fevereiro de 2023, mas somente de +1,9% quando se faz o ajuste para 28 dias. Desde o início do ano, o aumento da produção permanece modesto, inferior aos níveis de 2021 (-4%) ou 2020 (-2%).
Desde a degradação do clima ocorrida no mês de dezembro último, as condições relacionadas à disponibilidade de água estão fracas. Na Ilha Sul, as condições permanecem secas, especialmente em Canterbury. Na Ilha Norte, as condições climáticas mais extremas impingiram uma seca aguda, particularmente no norte da ilha. Mas no final do verão austral poderá mudar. O organismo meteorológico neozelandês (NIWA), revisou recentemente, as previsões, relembrando a influência contínua do fenômeno El Niño, mas também seu carácter decrescente. As consequências possíveis sobre a produção de leite poderá ser menos intensa do que o previsto.
Prossegue a recuperação da produção na Austrália
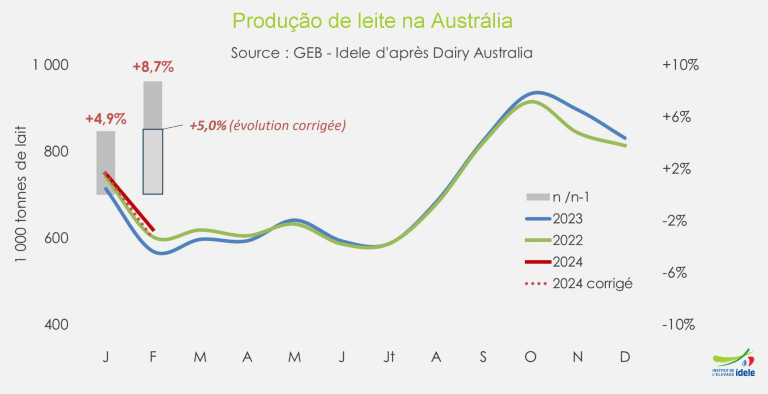
Na Austrália, pelo 10º mês consecutivo, a produção de leite está em alta. No mês de fevereiro o crescimento foi de 9% em relação a fevereiro de 2023. Considerando 28 dias, o crescimento é um pouco mais limitado, +5%.
2304lait6.jpg
Esta melhoria modesta, mas contínua da produção de leite australiana está relacionada ao contínuo incentivo e às condições meteorológicas melhores do que o previsto durante o verão (embora ainda heterogêneas) particularmente em comparação com a temporada passada.
Captação de leite de vaca na UE: ligeiro recuo e contrastes nacionais
Desde o início de 2024, a captação de leite na União Europeia (UE) segue uma tendência de baixa, iniciada no segundo semestre de 2023. O declínio da coleta irlandesa impactou na produção europeia apesar do excepcional crescimento da captação polonesa.
O preço do leite ao produtor converge nas principais bacias leiteiras europeias.
A captação de leite na UE tem ligeira recuperação
A captação na UE-27 foi marcada por um recuo moderado em fevereiro de 2024, -0,3% em relação a 2023, já com a correção do efeito do ano bissexto.
No acumulado dos dois primeiros meses do ano, a queda é de -0,4% em relação a 2023. As evoluções são variáveis de um país para outro. A baixa significativa na Irlanda (-16,1%), junto com outras reduções como Alemanha (-0,6%); Dinamarca (-1,4%), Países Baixos (-2,6%), e Itália (-0,4%). A coleta subiu na Polônia (+3,3%); e na Espanha (+1,6%). Na França, a tendência de baixa foi interrompida com uma ligeira recuperação de +0,1%.